선형의 함정부터 짚고 가겠습니다
시리즈A를 준비하는 많은 창업자들이 "지난 라운드 Post가 100억 원이었으니 이번엔 200억 원"이라는 2x 룰을 당연하게 받아들입니다. 틀린 공식은 아닙니다. 하지만 이것이 전부라고 생각하는 순간, 정작 받을 수 있는 밸류에이션을 스스로 깎아 먹는 경우를 저는 수없이 봤습니다.
물 들어올 때 노를 저어야 합니다. 펀딩 밸류에이션은 선형일 필요가 없습니다.
Quantum Round의 조건은 세 가지뿐입니다
- BEP를 달성했거나 이익이 나고 있을 것.
- PSR이 Hot한 AI 관련 기업 기준 10배에 가까울 만큼 강력하고, 매출 성장률이 일관될 것.
- 시장의 타이밍이 맞을 것 — 지금 이 분야에 자금이 몰리고 있는가.
이 세 가지가 맞아떨어지면, Pre 100억 원(Post 140억 원)에서 다음 라운드 Pre 350억 원으로 뛰는 것도 가능합니다. 2x가 아니라 2.5x, 때로는 그 이상입니다.
다만 순서를 반드시 지켜야 합니다. BEP 전에 이런 점프를 시도하면 오버밸류에이션의 함정에 빠지고, 다음 라운드 자체가 막혀 버립니다.
990원 전략 — 숫자 하나로 펀딩 성공률이 바뀝니다
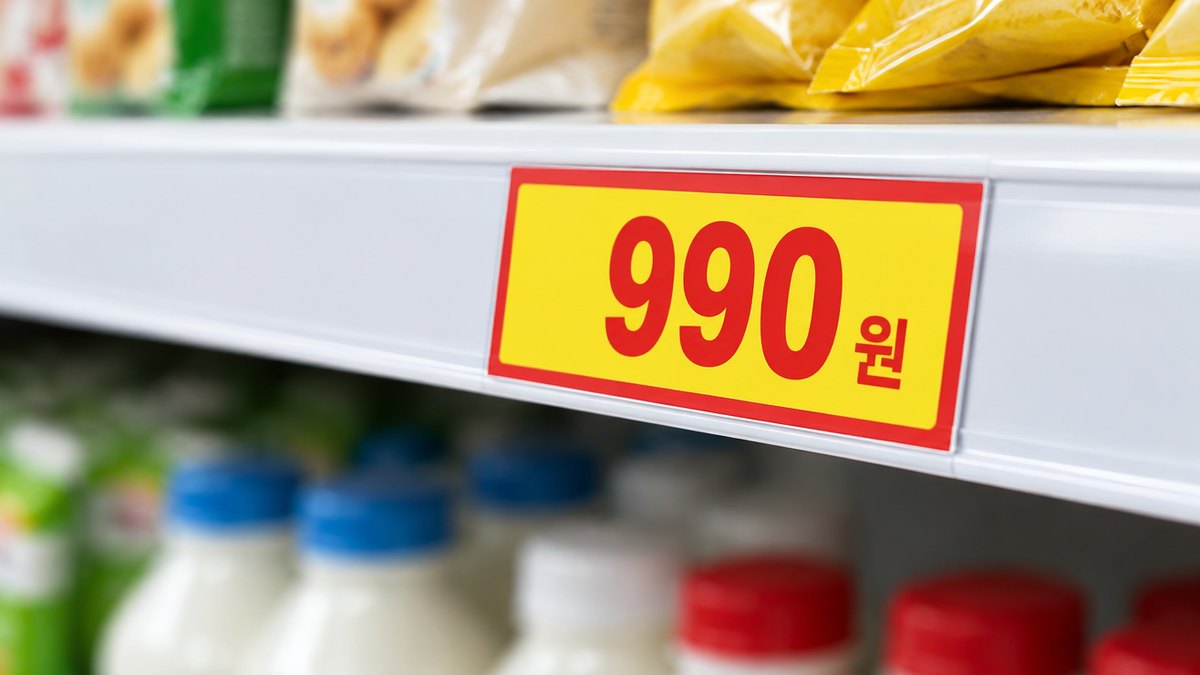
Pre를 100억 원, 200억 원 같은 라운드 넘버에 맞추지 마십시오. 90억 원, 170억 원, 190억 원으로 설정하십시오. 마트에서 1,000원이 아니라 990원인 것과 같은 심리입니다.
10억 원을 유치할 때 Pre 100억 원이면 9.09% 희석, Pre 90억 원이면 10.0% 희석입니다. 창업자 입장에서는 1%포인트 미만의 차이입니다. 하지만 투자자가 느끼는 "이건 합리적인 가격이다"라는 인상은 완전히 다릅니다.
실제 사례를 하나 말씀드리겠습니다. Pre 200억 원으로 30억 원을 모집하던 회사가 있었습니다. 반응이 신통치 않았습니다. Pre를 170억 원으로 조정했습니다. 희석률 차이는 창업자 입장에서 단 2%포인트(13%→15%)였습니다. 결과는 오버서브스크라이브 — 목표했던 30억 원이 아니라 58억 원이 모였습니다.
오버서브스크라이브는 운이 아니라 설계입니다
목표 금액의 100%를 공개적으로 발표하지 마십시오. 60~70%만 공식 타깃으로 내걸고, 그 라운드의 50% 수준을 책임질 Lead 투자자를 먼저 확보하십시오.
Lead가 생기는 순간 FOMO가 작동합니다. 머뭇거리던 기존 주주들이 Pro-rata 이상을 하겠다고 나서고, 소문을 들은 다른 VC들이 움직이기 시작합니다.
마지막으로, Dilution보다 중요한 것이 있습니다
시리즈A 단계에서 창업자들이 가장 많이 하는 실수는 희석률에 과도하게 집착해서, 정작 다음 마일스톤까지 버틸 자금을 충분히 받지 못하는 것입니다.
질문은 이것입니다 — "이 돈이면 다음 라운드까지 의미 있는 성장을 만들 수 있는가?"
그렇다면, 지금 받으십시오. 그리고 그 성장을 바탕으로 비선형 점프를 준비하십시오.
함께 읽기 · 프리시드편 8개월 룰과 겨울나기 — 지금 창업자가 해야 할 계산 프리시드편 읽기 →